Gönsiar Sigorta’ya Hoşgeldiniz.
28 Yıllık Tecrübemiz ile En Uygun Fiyat, Kusursuz Hizmet Garantisi!
Neden Bizimle Çalışmalısınız?
Size yardımcı olmak için buradayız!
Ayrıcalıklı, Hızlı, Güvenilir
İsteklerinizi ayrıcalıklı, hızlı ve güvenilir hizmet vererek, benzersiz ihtiyaçlarını anlamak ve onları en iyi şekilde karşılamak için çalışıyoruz.
Ekonomik Fiyat
Saniyeler içinde sigortanız için fiyatımızı görün, farklı tekliflerimizi inceleyin. Ürüne ilişkin merak ettiğiniz tüm ayrıntılara hakim olun.
Bireysel Sigorta Ürünleri
Zorunlu Trafik Sigortası
Aracınızın trafikte karşılaşabileceği her türlü riski güvence altına alın.
Detaylı bilgi
Zorunlu trafik sigortası, her araç sahibinin yaptırmakla yükümlü olduğu sigorta türüdür. Trafik sigortasını yaptırmayan kişiler, araçlarıyla trafiğe çıkamazlar. Trafikte her araç için kaza riski her zaman vardır. Bu nedenle zorunlu trafik sigortasıyla, trafiğe çıkanların başkalarına verebilecekleri zararlar teminat altına alınmıştır.
Zorunlu Trafik Sigortası Nedir?
Zorunlu trafik sigortası, olası bir kaza anında karşı tarafa verilebilecek fiziki ve maddi hasarları güvence altına almak için uygulanmaktadır. Araç sahibi olan herkesin zorunlu trafik sigortası yaptırması yasal olarak mecburidir. Ülkemiz sınırlarında geçerli olan bu sigorta türünde, kaza sırasında araç sahibinin değil de, karşı tarafın uğrayacağı maddi zararlar karşılanır.
Trafik Sigortası Nedir ve Neden Zorunludur?
Trafik sigortası zorunlu olmakla birlikte, her yıl da yenilenmesi gerekmektedir. Aksi takdirde, kişinin aracına el konulur ve trafiğe çıkması engellenir. Cezası da, sadece belirli bir oranda maddi ödemeyle aracın geri alınamayacağı kadar ağırdır. Trafik sigortası olmayan araç, tespit edildiği anda trafikten men edilmektedir. Aracı geri alıp tekrar trafiğe çıkmaksa, yasal prosedürlerle dolu uzun bir süreci kapsamaktadır.
Trafik sigortasının zorunlu olmasının sebebi, kaza sırasında karşı tarafa bedenen ve maddi olarak verilecek zararın karşılanmasını kapsamasıdır. Zorunlu trafik sigortası, kazaya bağlı oluşan hasarlarda, tarafların kusurlarına bağlı olarak oluşan zararı karşılar. Trafik sigortası limiti, her yıl yeniden belirlenir.
Zorunlu Trafik Sigortasının Teminatları Nelerdir?
Zorunlu trafik sigortasının, ana ve ek teminatları vardır. Ana teminatlar, yasal olarak belirlenen ve her sigortada bulunan temel şartlardan oluşurken ek teminatlar, araç sahibinin talebine göre belirli bir prim karşılığında sigortaya eklenmektedir.
Zorunlu trafik sigortası ana teminatları; başta maddi zararlar olmak üzere sürekli sakatlık teminatı, ölüm teminatı ve sağlık giderleri teminatından oluşmaktadır. Yani, kaza sırasında bahsedilen durumlardan birinin oluşması halinde, araç sahiplerinin karşılıklı kusuruna bakılarak trafik sigortası kapsamında gereken ödeme yapılır.
Trafik sigortası ek teminatları ise; onarım hizmeti, sigara yanığı, hukuki koruma ve asistan teminatını kapsamaktadır. Ek teminatlar, tamamen araç sahibinin isteğine bağlı olarak poliçe kapsamına alınan teminatlardır.
Zorunlu trafik sigortası, çoğu kişi tarafından kasko niteliğinde bir uygulama olarak algılanmaktadır. Ancak, trafik sigortası kasko gibi isteğe bağlı değildir. Araç kullanan herkesin yaptırmak ve her sene yenilemekle yükümlü olduğu bir sigorta türüdür. Ayrıca kasko gibi aracı birçok riske karşı değil, sadece kaza anında karşı tarafın yaralanma ya da ölümüne sebebiyet verme durumlarında koruyucu niteliktedir. Zorunlu trafik sigortası, yaşanabilecek kazalarda, üçüncü kişilerin zarar görmesini engellemektedir. Zorunlu trafik sigortasını yaptırmayan ya da poliçesini her sene yeniletmeyenler için uygulanan yasal yaptırımlar oldukça ağırdır. Trafik sigortası olmayan araçla trafiğe çıkıldığında, durumun tespit edilmesi durumunda araç, görevliler tarafından bağlanır. Primleri oldukça uygun olan trafik sigortasını yaptırmak, güvenle trafiğe çıkmak için yasal gerekliliktir.
Kasko Sigortası
Aracınızın çalınması ve hasar görmesi durumunda sunulan özel bir sigorta türüdür.
Detaylı bilgi
Kasko sigortası, bir çeşit güvenli yaşam teminatıdır. Günlük hayatta karşılaşılması muhtemel tüm risklere karşı, sigortalıyı koruma altına almaktadır. Genel ve isteğe bağlı ek şartlarla kasko sigortası yaptırılarak, yaşanabilecek risklerin doğuracağı olumsuzluklara karşı maddi güvence sağlanmış olur.
Kasko Sigortası Nedir?
Kasko sigortası, poliçe tarihinden itibaren bir yıl boyunca, sigortalı aracı poliçe kapsamındaki risklere karşı koruyan bir sigorta türüdür. İsteğe bağlı olarak yapılır ancak avantajları düşünüldüğünde, yaptırılması araç sahibi olan herkes için mantıklı olandır. Kasko sigortası neden gerekli diyecek olursak öncelikle sigortanın, aracın çalınması, yanması, kaza sonucu hasara uğraması veya herhangi bir doğal afette zarar görmesi durumunda oluşacak maddi hasarı karşıladığının bilinmesini isteriz. Trafik sigortasından farklı olarak, herhangi bir kaza durumunda oluşan hasarda, üçüncü kişileri değil de direk araç sahibini maddi olarak teminat altına alır.
Kasko Sigortası Neleri Kapsar?
Kasko neleri kapsar sorusu, kasko sigortası yaptıracak olanların cevabını en çok merak ettiği sorulardan birisidir. Kasko sigortası, ana ve ek teminatlar olmak üzere iki kapsamdan oluşur. Ana teminatlar, tercih edilen sigorta şirketi tarafından sigortalıya sunulan teminatlardır. Ek teminatlar ise, araç sahibinin belirli bir ek prim karşılığında poliçe kapsamına alınmasını istediği koruyucu teminatlardır.
Kasko sigortası ana teminatları;
Çalınma: Araç ya da araç içi aksesuarların çalınması veya çalınmaya teşebbüs sonucunda zarar görmesi durumunda oluşan hasarın karşılanmasıdır. Ancak, araca sonradan taktırılan ses sistemi ve diğer ek teknik donanımlar varsa, bunların poliçe kapsamına alınması gerekmektedir.
Yanma: Kaza anında oluşan patlama ve yanmaya karşı kasko sigortasıyla maddi güvence sağlanır.
Çarpma ya da çarpılma: Araç trafikteyken veya park halindeyken, araç sahibi ya da karşı tarafın iradesizce çarpması sonucu devrilme, yuvarlanma ve düşmeye bağlı oluşacak hasar teminat altına alınır.
Kasko sigortası ek teminatları;
Terör teminatı, sel ve su baskını teminatı, hukuki yardım teminatı, ferdi kaza teminatı, kullanım kaybı teminatı, yardım hizmet paketi teminatı, kilit sistemi teminatı, yurtdışı teminatı, alevsiz yangın teminatı, deprem ve yanardağ püskürme teminatı, trafikte yaralanma veya ani hastalık durumlarında sigortalının en yakın sağlık kurumuna nakli teminatı ile sigortalının tedavisi için aile fertlerinden herhangi birinin yolculuk ve konaklama masraflarının karşılanması teminatı kasko sigortası ek teminatları arasında bulunmaktadır.
Kasko Çeşitleri
Kapsamına göre kaskonun dört türü bulunmaktadır.
1-Kasko: Poliçede verilen ana şartların tamamının teminat altına alındığı kasko türüdür.
2-Dar kasko: Yasal olarak kasko sigortasında belirtilmiş olan ana şartların belirli bir kısmının teminat alındığı kasko türüdür.
3-Genişletilmiş kasko: Genel şartlar haricinde, birtakım ek şartlarla kapsamı genişletilen kasko türünü ifade etmektedir.
4-Tam kasko: Genel ve ek şartların hepsinin poliçe kapsamına alındığı kasko sigortası türüdür.
Kasko Sigortasının Geçerliliği
Kasko sigortası, poliçe imzalandığı andan itibaren, bir yıl süreyle geçerliliğini korumaktadır. Her sene, yasal olarak belirlenen fiyatlara göre yenilenmelidir. Tabi yaptırılması da yenilenmesi de isteğe bağlıdır.

Tamamlayıcı Sağlık Sigortası
Temel sağlık sigortasının ödemediği tıbbi masraflar içindir.
Detaylı bilgi
Hayatı birçok açıdan, özellikle de sağlık açısından güvence altına alan çeşitli sigorta türleri bulunmaktadır. Tamamlayıcı sağlık sigortası da bunlardan birisidir. Kişilerin, sağlık hizmetlerinden daha yüksek standart ve kalitede faydalanmasını sağlayan tamamlayıcı sağlık sigortası, bazı düzenlemelerle SGK kapsamına alınmış hususlardan oluşmaktadır.
Tamamlayıcı Sağlık Sigortası Nedir?
Daha önceden, SGK kapsamına alınmamış olan bazı sağlık harcamalarının, yeni düzenlemelerle sigorta kapsamına dahil edilmesine bağlı olarak kişilerin daha avantajlı sağlık hizmeti almasını sağlayan sigorta türüne, tamamlayıcı sağlık sigortası denir. Yani önceden, özel sigortası bulunanların sağlık giderleri ve tedavi masrafları, sigorta şirketi ya da SGK tarafından yapılan sözleşme gereği belirli şartlara göre karşılanıyordu. Tamamlayıcı sağlık sigortasıyla, SGK’lılar da belirli bir ek ücretle aldığı sağlık hizmetinin çıtasını yükseltebilmektedir. Kısaca tamamlayıcı sağlık sigortası, SGK’lı kişilerin sağlık hizmetlerinden daha kapsamlı şekilde faydalanmasını sağlayan sigorta türüdür.
Tamamlayıcı Sağlık Sigortasının Primi Nasıl Belirlenir?
Tamamlayıcı sağlık sigortası primleri, sigorta şirketine göre farklılık gösterebilmektedir. Teminatlar ve primler, kişilerin ayakta ya da yatarak tedavi masraflarının sigorta kapsamına alınması tercihine göre belirlenmektedir. Tamamlayıcı sağlık sigortası, sigortanın başladığı andan itibaren kişinin yaşı temel kriter alınarak hesaplanır. Ayrıca, primin tutarı, sigortanın kapsamı ve vadesi de, primi belirleyici etkenlerdir. Ayrıca prim belirlenirken, kişinin SGK’lı olarak aktif şekilde çalışması da dikkate alınmaktadır.
Tamamlayıcı Sağlık Sigortasının Şartları Nelerdir?
Tamamlayıcı sağlık sigortasından faydalanabilmek için, tabi ki belirli başlı bazı şartlar vardır. Daha yüksek şartlarda tedavi almak isteyen, özel sigortalı olup da bunun için önemli bir bütçe ayıramayan, tedavi için SGK anlaşmalı kurumları tercih etmek zorunda olan herkes, özel sigortaya göre daha cüzi rakamlarla tamamlayıcı sağlık sigortası yaptırabilir.
Tamamlayıcı sağlık sigortasının şartları şirketlere göre değişiklik göstermekle birlikte genele olarak 55 yaş altında ve T.C vatandaşı olma şartları aranmaktadır. Bu kişiler, sadece kendileri için değil, bakmakla sorumlu olduğu kişiler için de poliçe satın alabilmektedir.
Tamamlayıcı sağlık sigortasının ayakta ve yatarak tedavi isteğine göre teminatları bulunmaktadır. Ayakta tedavi teminatı; sigortanın başlangıç tarihinden itibaren kişinin herhangi bir rahatsızlığa bağlı olarak muayene, tahlil, röntgen ve ilaç masraflarının karşılanmasıdır. Ayakta tedavi teminatından faydalanabilmek için muayene tahlil ve diğer işlemlerin aynı sağlık kurumu ve hekimden alınması, SGK tarafından konulan bir şarttır. Ayakta tedavi için verilen hizmetler, 9 ya da 10 defa olmakla sınırlıdır. Daha üstünde tedaviler için teminat verilmemektedir.
Yatarak tedavi teminatı ise, sigortalının sigorta başlangıcından itibaren doktorun gerekli gördüğü hallerde yatarak tedavi alması durumunda geçerli olmaktadır. Hastanın geçirdiği operasyonlar, hayati tehlike oluşturan ani durumlarda yapılan müdahalelerin hepsi, sigorta kapsamına dahildir.
Ayakta ya da yatarak tedavi teminatları arasında doğum teminatı da mevcuttur. Doğum teminatı için, sigorta şirketlerinin standart fiyat tablosu haricinde bir fiyatlandırma yapılmaktadır.

Konut Sigortası
Evlerin yangın, hırsızlık ve benzeri gibi risklere karşı korunmasını sağlamak için uygulanır.
Detaylı bilgi
Konut sigortası, binaları yasal olarak güvence altına alan bir sigorta türüdür. İsteğe bağlı olarak, bina içindeki eşyalar da, konut sigortası kapsamında koruma altına alınabilir. Olası bir hasar durumunda, sadece bina değil bina içindeki eşyalar da zarar görebileceğinden, sigorta sözleşmesi yapılırken, binanın içindeki eşyalarla birlikte güvence altına alınması, mantıklı bir tercih olacaktır.
Konut Sigortası Nedir?
Konut sigortası evinizi kazalardan, yangın, sel, su baskını ,terör yada hırsızlıktan koruyan bir güvencedir. Konut sigortası satın almak için ev sahibi olmanız gerekmez. Eğer kiracı iseniz sadece eşyalarınızı kapsayan bir poliçeyle kendi risklerinizi koruma altına alabilirsiniz. Ev sahibi olarak yalnızca bina teminatı veya buna ek deprem teminatı ilave ederek yatırımlarınızı koruma altına alabilirsiniz. Binaların hasarı durumunda içindeki eşyalarda zarar göreceğinden, eşyalarla birlikte güvence altına alınması daha avantajlı bir durum oluşturmaktadır. Ev sahibi, hem binayı hem de içindeki eşyaları sigortalatabilirken kiracı, sadece içindeki eşyaları koruma altına aldırabilir.
Konut Sigortasının Kapsamı
Konut sigortası kapsamı, ana teminatlar ve ek teminatlar olmak üzere, iki bölümden oluşmaktadır. Ana teminatlar, sigorta şirketlerinin hizmet kapsamına göre değişiklik göstermektedir. Ancak, hayati önem taşıyan yangın tehlikesi, her sigorta şirketinin ana teminatıdır. Konut sigortasıyla, yangının sebep olduğu hasarlara karşı hem bina hem de içindeki eşyalar güvenceye alınmaktadır.
Konut Sigortası Teminatları
Tüm sigorta şirketlerinde konut sigortasının ana teminatı, yangın teminatıdır. Onun haricindekiler, ek teminat olmakla birlikte, güvenlik açısından hem gerekli hem de daha avantajlıdır.
Ek teminatlar deyince, konut sigortasının kapsamı daha da genişlemektedir. Bu sayede binalar, daha fazla risk için yasal olarak koruma altına alınmış olur. Ek teminatlar kapsamına alınan riskler şu şekilde sıralanabilir.
Hırsızlık: Aslında bina ve eşya güvenliği denildiğinde akla gelen ilk risk hırsızlıktır. Hırsızlık riskinin konut sigortası kapsamına alınması, herhangi bir vakada, hırsızın bina ve eşyalara verdiği zararın karşılanması demektir.
Sel: Sel ya da su baskını durumunda, binadan çok eşyalar zarar göreceğinden, eşyalar selin verebileceği hasara karşı korunur. Ayrıca, binaların su tesisatının patlaması gibi durumlarda oluşma riski bulunan su baskınların sözleşme kapsamına alınması da, ek teminatlar grubundadır.
Ek teminatlar ayrıca, deprem, yer kayması, araç çarpması, duman, enkaz kaldırma, cam kırılması, yardım hizmetleri, enflasyondan korunma( DİE’nin oranlarına göre, eşyaların değeri enflasyona göre artış göstererek güncel olarak korunur), yangın mali mesuliyet ve kira kaybı(sigortalı ile kiracının birbirine karşı verebileceği hasarların güvence altına alınması), yer kayması, fırtına, kar ağırlığı, yanardağ püskürmesi, grev ve lokavt gibi kargaşa oluşturucu eylemler, alternatif ikamet masrafları(gördüğü hasar nedeniyle kullanılamaz hale gelen binaların yeniden kullanılabilir hale getirilmesine kadar geçen sürede, ikamet edilen diğer adresin masraflarının sözleşme bedelince karşılanması) olmak üzere birçok maddeden oluşmaktadır.
Kurumsal Sigorta Ürünleri
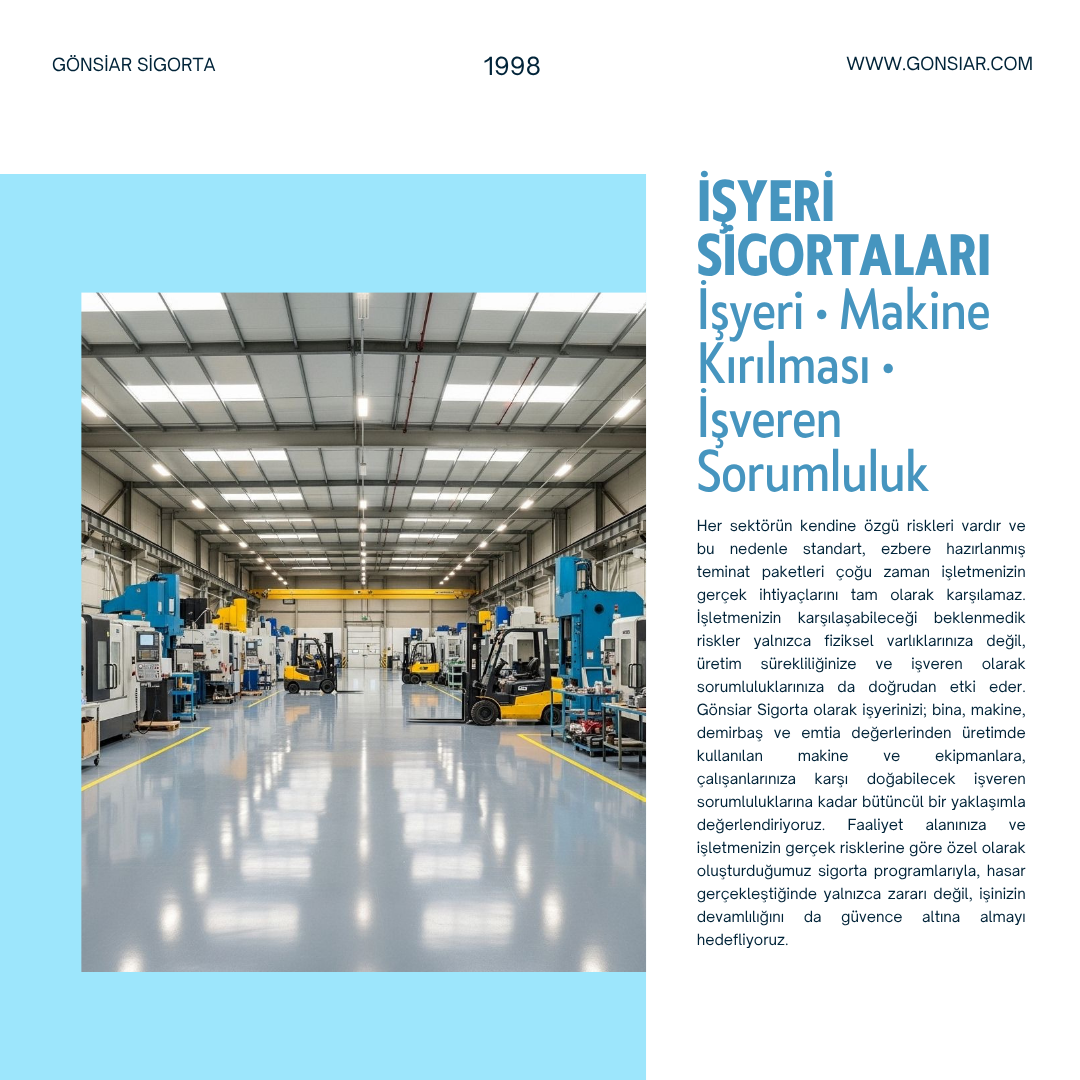
İşyeri ve üretim riskleri
Detaylı bilgi
İŞYERİ SİGORTALARI
İşyeri · Makine Kırılması · İşveren Sorumluluk
Her sektörün kendine özgü riskleri vardır ve bu nedenle standart, ezbere hazırlanmış teminat paketleri çoğu zaman işletmenizin gerçek ihtiyaçlarını tam olarak karşılamaz. İşletmenizin karşılaşabileceği beklenmedik riskler yalnızca fiziksel varlıklarınıza değil, üretim sürekliliğinize ve işveren olarak sorumluluklarınıza da doğrudan etki eder. Gönsiar Sigorta olarak işyerinizi; bina, makine, demirbaş ve emtia değerlerinden üretimde kullanılan makine ve ekipmanlara, çalışanlarınıza karşı doğabilecek işveren sorumluluklarına kadar bütüncül bir yaklaşımla değerlendiriyoruz. Faaliyet alanınıza ve işletmenizin gerçek risklerine göre özel olarak oluşturduğumuz sigorta programlarıyla, hasar gerçekleştiğinde yalnızca zararı değil, işinizin devamlılığını da güvence altına almayı hedefliyoruz.
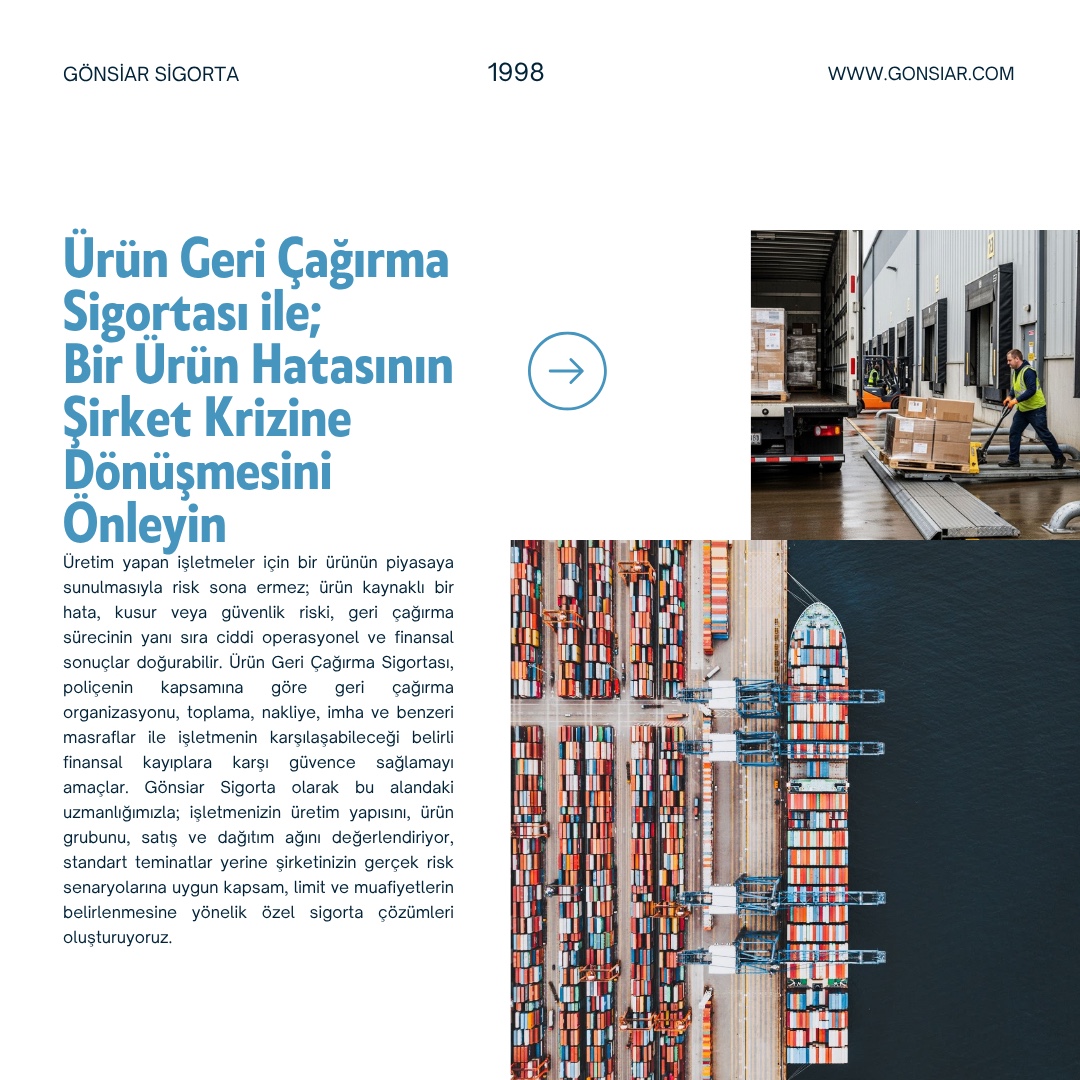
Ürün geri çağırma
Detaylı bilgi
Ürün Geri Çağırma Sigortası ile; Bir Ürün Hatasının Şirket Krizine Dönüşmesini Önleyin
Üretim yapan işletmeler için bir ürünün piyasaya sunulmasıyla risk sona ermez; ürün kaynaklı bir hata, kusur veya güvenlik riski, geri çağırma sürecinin yanı sıra ciddi operasyonel ve finansal sonuçlar doğurabilir. Ürün Geri Çağırma Sigortası, poliçenin kapsamına göre geri çağırma organizasyonu, toplama, nakliye, imha ve benzeri masraflar ile işletmenin karşılaşabileceği belirli finansal kayıplara karşı güvence sağlamayı amaçlar. Gönsiar Sigorta olarak bu alandaki uzmanlığımızla; işletmenizin üretim yapısını, ürün grubunu, satış ve dağıtım ağını değerlendiriyor, standart teminatlar yerine şirketinizin gerçek risk senaryolarına uygun kapsam, limit ve muafiyetlerin belirlenmesine yönelik özel sigorta çözümleri oluşturuyoruz.
Çalışanlar için grup sağlık
Detaylı bilgi
Şirketiniz için Değer, Çalışanlarınız için Güvence ve Bağlılık.
Grup Sağlık · Tamamlayıcı Sağlık · Esnek Sağlık Çözümleri
Şirket çalışanlarına özel grup sağlık sigortası programlarının oluşturulması ve tekliflendirilmesi konusundaki tecrübemizle, kurumunuzun çalışan profili, ihtiyaçları ve bütçe yapısını birlikte değerlendirerek size özel sağlık çözümleri tasarlıyoruz. Özel Sağlık ve Tamamlayıcı Sağlık Sigortalarının yanı sıra Esnek Sağlık Çözümleri ile işverenin maliyet ve yan hak stratejisini gözetirken, çalışanların farklı ihtiyaçlarına cevap verebilen alternatifler sunuyoruz.
Her Çalışana Aynı Paket Zorunlu Değil, İhtiyaca Uygun Çözüm
Sağlık güvencesini şirketinize göre şekillendirin
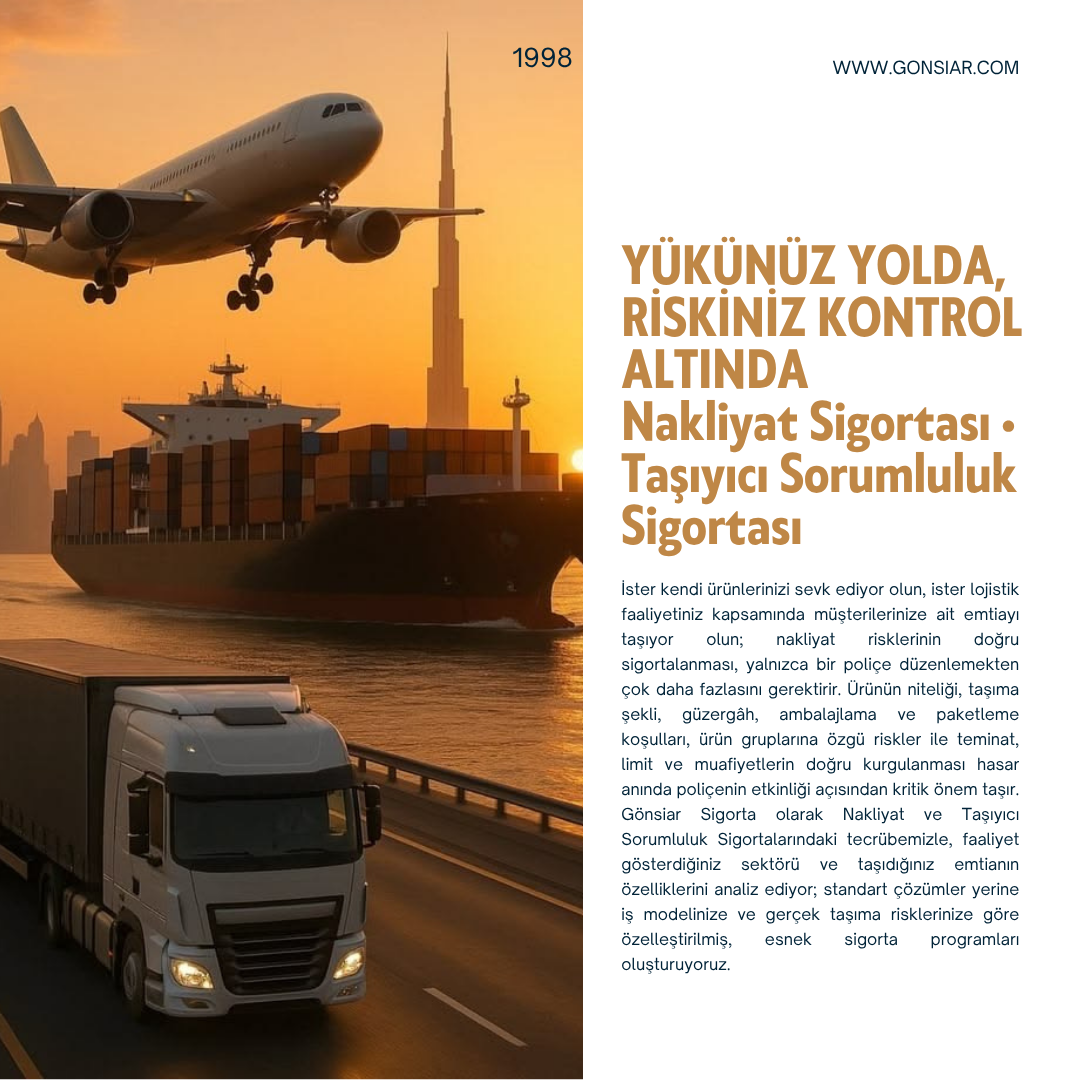
Nakliyat ve taşıyıcı sorumluluk
Detaylı bilgi
YÜKÜNÜZ YOLDA, RİSKİNİZ KONTROL ALTINDA
Nakliyat Sigortası · Taşıyıcı Sorumluluk Sigortası
İster kendi ürünlerinizi sevk ediyor olun, ister lojistik faaliyetiniz kapsamında müşterilerinize ait emtiayı taşıyor olun; nakliyat risklerinin doğru sigortalanması, yalnızca bir poliçe düzenlemekten çok daha fazlasını gerektirir. Ürünün niteliği, taşıma şekli, güzergâh, ambalajlama ve paketleme koşulları, ürün gruplarına özgü riskler ile teminat, limit ve muafiyetlerin doğru kurgulanması hasar anında poliçenin etkinliği açısından kritik önem taşır. Gönsiar Sigorta olarak Nakliyat ve Taşıyıcı Sorumluluk Sigortalarındaki tecrübemizle, faaliyet gösterdiğiniz sektörü ve taşıdığınız emtianın özelliklerini analiz ediyor; standart çözümler yerine iş modelinize ve gerçek taşıma risklerinize göre özelleştirilmiş, esnek sigorta programları oluşturuyoruz.
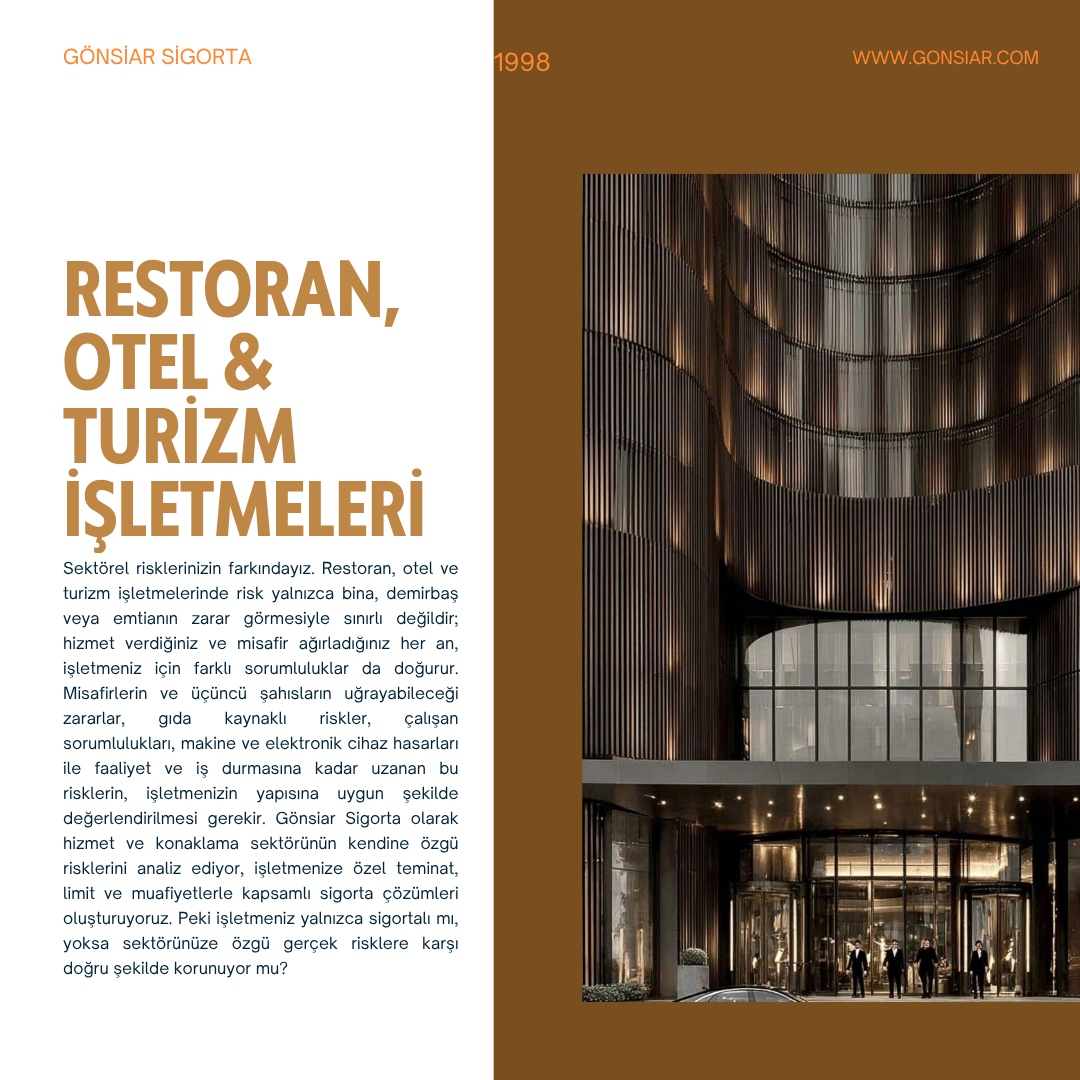
Otel, restoran ve turizm
Detaylı bilgi
RESTORAN, OTEL & TURİZM İŞLETMELERİ
Sektörel risklerinizin farkındayız. Restoran, otel ve turizm işletmelerinde risk yalnızca bina, demirbaş veya emtianın zarar görmesiyle sınırlı değildir; hizmet verdiğiniz ve misafir ağırladığınız her an, işletmeniz için farklı sorumluluklar da doğurur. Misafirlerin ve üçüncü şahısların uğrayabileceği zararlar, gıda kaynaklı riskler, çalışan sorumlulukları, makine ve elektronik cihaz hasarları ile faaliyet ve iş durmasına kadar uzanan bu risklerin, işletmenizin yapısına uygun şekilde değerlendirilmesi gerekir. Gönsiar Sigorta olarak hizmet ve konaklama sektörünün kendine özgü risklerini analiz ediyor, işletmenize özel teminat, limit ve muafiyetlerle kapsamlı sigorta çözümleri oluşturuyoruz. Peki işletmeniz yalnızca sigortalı mı, yoksa sektörünüze özgü gerçek risklere karşı doğru şekilde korunuyor mu?
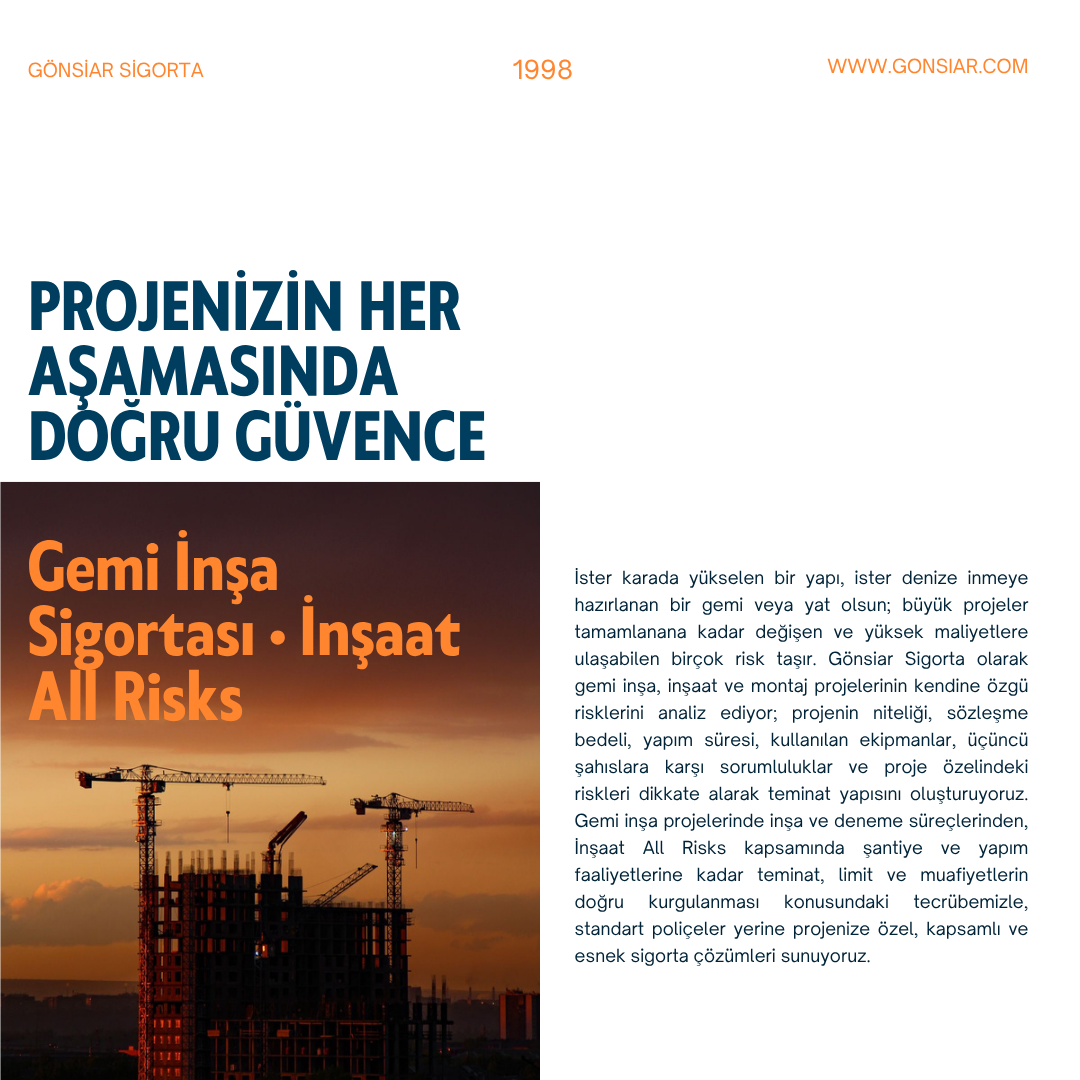
İnşaat ve gemi inşa projeleri
Detaylı bilgi
PROJENİZİN HER AŞAMASINDA DOĞRU GÜVENCE
Gemi İnşa Sigortası · İnşaat All Risks
İster karada yükselen bir yapı, ister denize inmeye hazırlanan bir gemi veya yat olsun; büyük projeler tamamlanana kadar değişen ve yüksek maliyetlere ulaşabilen birçok risk taşır. Gönsiar Sigorta olarak gemi inşa, inşaat ve montaj projelerinin kendine özgü risklerini analiz ediyor; projenin niteliği, sözleşme bedeli, yapım süresi, kullanılan ekipmanlar, üçüncü şahıslara karşı sorumluluklar ve proje özelindeki riskleri dikkate alarak teminat yapısını oluşturuyoruz. Gemi inşa projelerinde inşa ve deneme süreçlerinden, İnşaat All Risks kapsamında şantiye ve yapım faaliyetlerine kadar teminat, limit ve muafiyetlerin doğru kurgulanması konusundaki tecrübemizle, standart poliçeler yerine projenize özel, kapsamlı ve esnek sigorta çözümleri sunuyoruz.
Sigortalı Ürünleriniz için Danışmanlık Hizmetleri
Güvenilir. Tecrübeli. Samimi.
Gönsiar Sigorta, uzman kadrosu ile mevcut ve potansiyel müşterilerine poliçe ve hasar anında sigortalıları yönlendirerek, kişi ve kurumların en doğru hizmeti almaları için danışmanlık yapıyor. Sigortalanmasını istediğiniz fabrika,işyeri,konut veya diğer yatırımlarınızın teminat koşullarını, kapsamını, muafiyetleri ve fiyatlandırma analizini teknik açıdan yeterli,güncel ve gerçekçi bir danışmanlık hizmeti vererek doğru poliçelendirme hizmeti veriyor.
Poliçesi Gönsiar Sigorta aracılığı ile düzenlenmemiş dahi olsa kasko ve benzeri hasarlarında bize ulaşıp yönlendirme isteyen sigortalılara üstün bir kalite anlayışı ile yardımcı oluyoruz.
Türkiye’de yerel sigorta şirketleri tarafından teminat verilemeyen iş ve projelere gerekirse yurt dışından teminat sağlanmasına aracılık ediyoruz.
Güçlü iş ortaklarımızla çalışmaktan oldukça mutluyuz.


Blog Yazıları
Sigortacılık ile ilgili güncel içerik ve haberleri Gönsiar Sigorta ile takip edin.